O salário cai no dia 5. No dia 20, já acabou, e você jura que não gastou com nada.
Então, para onde vai meu dinheiro? Você não está sozinho. Boa parte dos brasileiros não conseguem poupar nem investir regularmente.
Quase sempre, o culpado não é um gasto grande. São brechas pequenas, repetidas todo mês: um hábito aqui, uma parcela ali, uma conta anual que chega de surpresa.
O detalhe é que cada brecha, sozinha, parece inofensiva. O cérebro não soma, e a sensação é de que “não gastei nada”. O extrato conta outra história.
Por que isso importa:
- Um número muda a conversa. Com 15 minutos e o extrato do último mês, o “não sobra nada” vira um resultado concreto: sobra, empata ou falta. A partir dele, qualquer decisão fica mais simples.
- Cortar às cegas não funciona. Sem saber onde está a brecha, você corta o que é fácil, não o que pesa, e o aperto volta no mês seguinte.
- O que pesa nem sempre é o que você lembra. O gasto grande é fácil de ver. O que derruba o mês costuma ser a soma de dezenas de pequenos, mais as despesas anuais que ninguém separa com antecedência.
Quer ir direto ao ponto? Baixe a planilha de orçamento grátis.
Para onde vai o seu dinheiro? 5 brechas comuns
As três primeiras vêm do comportamento. As duas últimas vêm da estrutura do mês. Os valores dos exemplos são fictícios, só para ilustrar.
1. O dinheiro “extra” que some sem plano
Restituição do Imposto de Renda, 13º, Pix de presente. Parece sobra e é gasto com menos cuidado. Os economistas chamam isso de contabilidade mental.
Por que importa: para o seu orçamento, um real é um real, venha de onde vier. Tratar o dinheiro extra como “de brinde” tira da conta uma parte da renda.
Na prática: uma restituição de R$ 1.500 vira um jantar, uma compra por impulso e um plano de celular melhor. Em duas semanas, acabou. Decida o destino antes de o dinheiro cair: uma parte para as contas, uma para a reserva e uma para você. Para ver como encaixar isso no mês, leia como montar um orçamento pessoal realista.
2. Uma compra puxa a outra
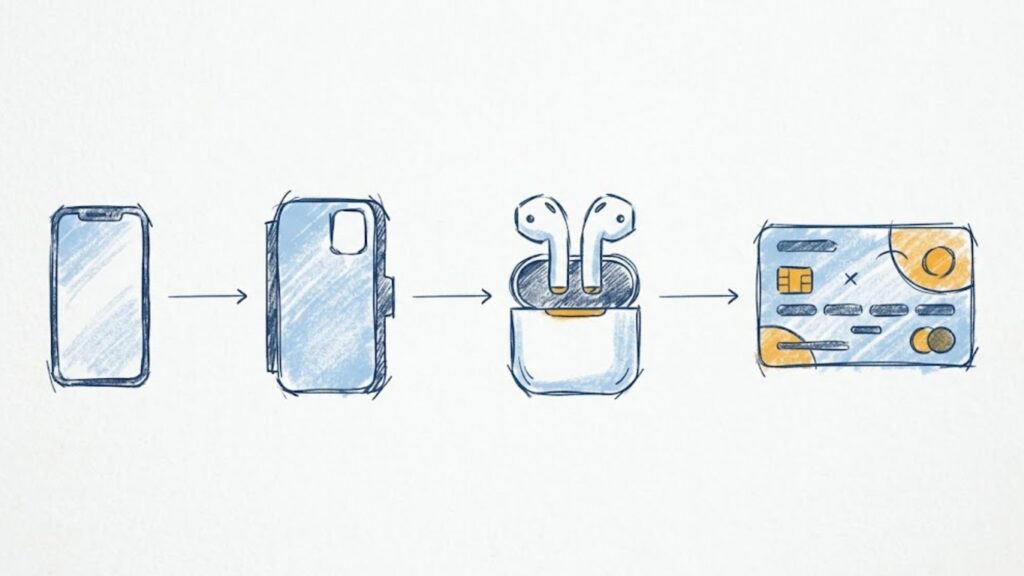
Você compra um celular novo. Depois vêm a capinha, o fone e um plano melhor. É o chamado efeito Diderot: um item novo faz o resto parecer ultrapassado.
Por que importa: o preço do primeiro item é só a ponta. A conta real é a cadeia inteira, e cada elo parece pequeno isoladamente.
Na prática: antes de comprar algo novo, liste o que vem junto: acessórios, assinatura, manutenção. Se a soma passa do que você planejou, o problema é a cadeia, não o item.
3. O gasto pequeno que virou fixo sem você decidir
O problema raramente é o cafezinho. É a frequência, e a facilidade de pagar.
Por que importa: aproximar o celular, mandar um Pix ou pedir com um toque tira o atrito do momento. Pesquisas de comportamento do consumidor indicam que, quanto menos você sente o ato de pagar, mais fácil é repetir. O resultado é um gasto que se repete 12 ou 20 vezes no mês e vira uma despesa fixa que você nunca escolheu ter.
Na prática: 12 pedidos de delivery por mês, a R$ 42 cada (já com taxa de entrega e de serviço), são R$ 504 por mês. Em um ano, R$ 6.048, pouco mais de dois salários de R$ 3.000. Nenhum dos pedidos pareceu caro.
O teste: trate o hábito como uma assinatura. Se alguém oferecesse um plano de R$ 504 por mês por “12 refeições entregues”, você contrataria? Se sim, é uma escolha. Caso contrário, defina um teto mensal para a categoria, em vez de tentar cortar pedido por pedido.
4. Os gastos anuais que ninguém separou
IPVA, IPTU, material escolar, seguro, presentes de fim de ano. Chegam uma vez por ano, não aparecem no extrato de um mês comum e, quando chegam, derrubam o mês inteiro.
Por que importa: é a brecha que mais gera o “não sei o que aconteceu”. O gasto não surgiu do nada. Só ninguém o separou com antecedência.
Na prática: IPVA de R$ 1.800, IPTU de R$ 1.200 e material escolar de R$ 900 somam R$ 3.900 por ano. Dividido por 12, são R$ 325 por mês. Separar esse valor todo mês, em uma conta à parte, transforma o susto em rotina.
5. O salário que você já gastou antes de receber
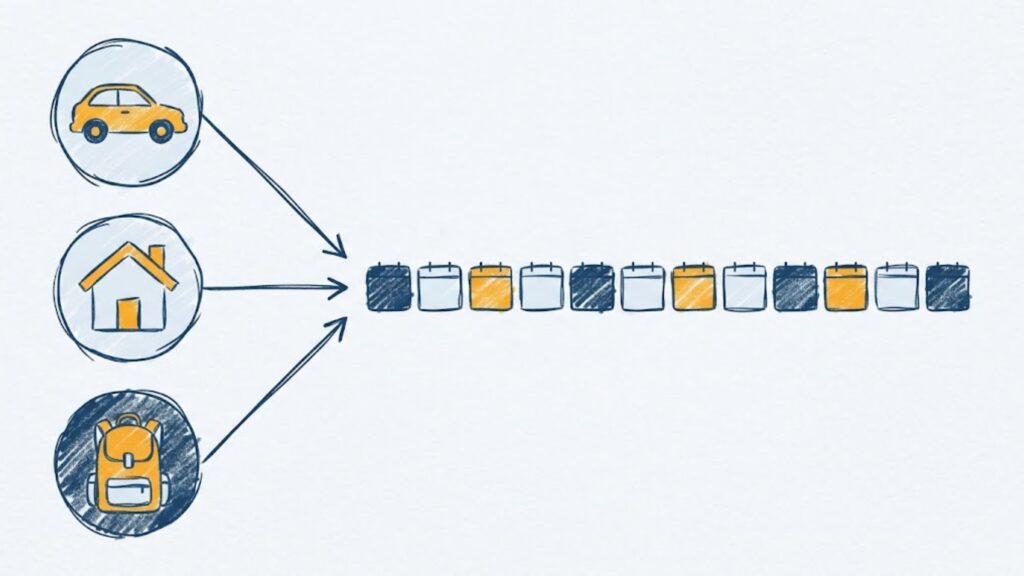
Cada compra parcelada é uma decisão do passado cobrando do salário de hoje.
Por que importa: o custo de uma parcela não é só o valor, é a margem que ela tira. Com parte da renda já comprometida por meses, um imprevisto não tem para onde ir e acaba no cartão. E, na fatura, as parcelas aparecem misturadas ao resto, então quase ninguém vê a soma.
Na prática: imagine um salário de R$ 3.000 e quatro parcelas ativas:
- R$ 120 (faltam 3);
- R$ 85 (faltam 5);
- R$ 210 (faltam 9);
- R$ 95 (faltam 2).
Hoje, elas somam R$ 510, ou 17% da renda. Em 5 meses, caem para R$ 210. Só no nono mês o salário volta a ser todo seu.
O truque: liste cada parcela com três informações: valor, quantas faltam e quando acaba. Muitos aplicativos de banco têm uma tela de compras parceladas ou de parcelas futuras. Depois, lembre que cada novo parcelamento adia a data em que a sua renda volta a ser livre.
Cinco brechas, um ponto em comum: nenhuma se mostra sozinha. A próxima seção mostra como achar as suas.
Como descobrir para onde vai o seu dinheiro em 15 minutos
Você não precisa de um aplicativo nem de meses de registro. Precisa de um mês de extrato e de três passos.
- Some a renda líquida. Conte só o que cai na conta, não o salário bruto, e inclua outras rendas. Se a sua renda varia, use a média dos últimos três meses.
- Preencha os gastos do último mês. Abra o extrato e a fatura do cartão e lance os valores, por categoria. Pix e débitos automáticos entram aqui. Use o dado real, não a memória: ela costuma subestimar o que gasta.
- Inclua os gastos anuais. Some IPVA, IPTU, material escolar, seguros e presentes de fim de ano, e divida por 12. É a conta da brecha 4, e a que mais costuma mudar o resultado.
O resultado: o seu mês sobra, empata ou falta. Esse é o seu número.
Dica: se o último mês foi atípico (viagem, conserto, mês de IPVA), use a média de três meses.
Quer ir além? Por 7 dias, anote cada gasto, sem juízo de valor. É o que revela os pequenos gastos da brecha 3.

Quanto sobra do seu salário?
Renda, gastos fixos e variáveis e gastos anuais em um só lugar, com resultado automático, gráfico e uma explicação do que o número significa. Descubra em 15 minutos com a planilha de orçamento gratuita da Investimentize.
Sobra, empata ou falta: e agora?
O número não é uma nota. É um ponto de partida, e cada resultado pede um primeiro passo diferente.
- Sobra. Dê um destino a esse dinheiro antes de o mês decidir por você. O primeiro destino costuma ser a reserva de emergência: é ela que impede que um imprevisto vire dívida.
- Empata. Você fecha o mês no zero, sem folga. Um imprevisto já desequilibra a conta. Use a regra 50-30-20 como referência e adapte as proporções à sua realidade. Mesmo uma fatia pequena, de 5% ou 10%, já cria o hábito de se pagar primeiro.
- Falta. Antes de cortar tudo, volte às brechas: gastos anuais não provisionados e parcelas ativas costumam explicar boa parte do buraco. Depois, renegocie as contas fixas e priorize as dívidas mais caras.
A ordem importa: primeiro organizar e quitar o que é caro, depois montar a reserva e só então pensar em investir. Fazer o contrário é construir sobre areia.
Perguntas frequentes
Porque o gasto acontece aos poucos e a conta quase nunca é feita. As causas mais comuns são pequenos gastos frequentes, parcelas acumuladas e despesas anuais que ninguém separou. Raramente é um único gasto grande.
Pelo extrato e pela fatura do cartão do último mês. Some a renda líquida, lance os gastos por categoria e inclua os gastos anuais divididos por 12. Em 15 minutos, você vê para onde o dinheiro vai.
Subtraia dos seus ganhos líquidos (o que cai na conta, depois dos descontos) todos os gastos do mês, incluindo os anuais divididos por 12. O resultado é o seu número: sobra, empata ou falta. A nossa planilha de orçamento faz essa conta automaticamente.
Dê destino ao dinheiro no dia em que ele cai. Separe a parte das contas fixas, guarde o valor da reserva antes de gastar e divida o que sobra em tetos semanais para os gastos livres. Assim, o saldo cheio do começo do mês não vira gasto extra.
Comece pelas brechas: gastos anuais sem provisão e parcelas ativas costumam explicar boa parte do buraco. Depois, renegocie as contas fixas e priorize as dívidas mais caras. Se mesmo assim a conta não fecha, o problema pode estar na renda, e aumentá-la entra na equação.
Resumindo
O salário que acaba no dia 20 tem destino, e ele quase sempre cabe em cinco brechas: o dinheiro extra sem plano, a compra que puxa outra, o gasto pequeno que virou fixo, as despesas anuais sem provisão e as parcelas que já têm dono.
Para descobrir para onde vai meu dinheiro, você precisa de um mês de extrato e de 15 minutos.
O próximo passo: descubra o seu número. Baixe a planilha de orçamento grátis.
Deixe um comentário